メインバンクでない融資先で入金が4割減ったとき、売上の減少か口座の移し替えかを見分ける
はじめに
融資先の入出金を毎月集計していると、ある取引先の売上入金が前年同月から4割減った、というアラートが出ることがあります。融資担当者がまず思い浮かべるのは受注の減少や資金繰りの悪化でしょう。ところが、その取引先にとって自行がメインバンクでない場合、同じ4割減は、得意先1社の振込先が他行に変わっただけで起きます。売上は1円も減っていません。
自行が見ているのは、その取引先の資金の流れのうち自行の口座を通る部分だけです。中小企業が複数の金融機関と取引するのは珍しくなく、売上の入金口座、給与や税の支払口座、借入の返済口座が別々の金融機関に分かれていることもよくあります。メインバンクであれば流れの大半が見えますが、そうでなければ、見えるのは一部の入金と一部の支払いにとどまります。
この差は、入出金データから作る指標のほとんどに偏りを生みます。そして偏りの向きは一定ではありません。入金の指標は実態より悪く見え、支払い遅れの指標は実態より良く見えます。この記事では、融資する金融機関が自行に開設された口座のデータだけを見るという立場で、非メイン先で何が見えて何が見えないのか、メイン先と非メイン先をどう区別するのか、導入前に何を決めておくのかを整理します。
対象読者:
- 地域金融機関で、融資先の期中モニタリングや予兆管理の仕組みを企画・運用している方
- 預金口座の入出金データを使った予兆検知の導入を検討している融資部・審査部・リスク管理部の方
- 入出金データからスコアやアラートを作るモデルの開発・検証を担当している方
記事のポイント:
- 売上の3割だけが自行に入る架空の建設業者を例に、「入金4割減」が入金口座の移し替えだったと区別するための確認の順番を示します
- 非メイン先では、入金の前年比、手元流動性、入金元の集中度が悪く見え、税・社会保険や返済の遅れは逆に見えにくくなる理由を説明します
- 決算書の売上高を使った口座シェアの推定と、捕捉率・的中率をメイン先と非メイン先に分けて報告する必要性を、合成データの実験で示します
口座シェア3割の建設業者で、入金が前年同月比4割減に見えた
以下は説明のために作った架空の例です。
A社は従業員30名ほどの建設業者で、直近の決算書の売上高は約6億円です。自行は運転資金の一部を融資していますが、メインバンクは別の地方銀行で、自行の普通預金口座に入る売上の振込は年間で約1.8億円です。売上のうち自行の口座に入る割合を、この記事では口座シェアと呼びます。A社の口座シェアは約3割になります。
自行の口座に振込があるのは元請3社です。ある月の入金を、前年の同じ月と並べると次のようになります。
| 入金元 | 前年同月 | 今月 |
|---|---|---|
| 元請B社 | 640万円 | 0円 |
| 元請C社 | 580万円 | 600万円 |
| 元請D社 | 380万円 | 360万円 |
| 合計 | 1,600万円 | 960万円 |
合計だけを見れば、入金は前年同月比で40%減っています。入金の前年比に閾値を置いたルールでも、入金の推移を特徴量に使う予兆検知モデルでも、この月のA社は要確認先に挙がります。
表を入金元別に分けると、減った640万円はすべてB社の分で、C社とD社の入金はほぼ前年並みです。全体が少しずつ細ったのではなく、1社の入金だけが丸ごと消えています。受注全体が落ち込んだ企業なら、複数の入金元が同時に減るのが普通なので、この形はまず入金口座の変更を疑う材料になります。
ただし、この形は、B社との取引が終わった場合にも同じに見えます。最大の得意先を失うのは信用力の悪化そのものなので、入金元の分解だけで「移し替えだから問題なし」と片付けることはできません。区別には、自行の口座の中で確かめられることと、取引先に確かめることを順に調べます。
出金と試算表まで確かめると、入金口座の移し替えと得意先の喪失を分けられる
A社の場合、確認は出金、振替、試算表、聞き取りの順に進められます。どれも自行の口座データと、融資先として通常受け取っている資料の範囲で行えます。
まず、同じ月の出金を見ます。B社の工事にかかる外注費や資材の支払いが自行の口座から出ていたなら、売上の入金口座を移したときに支払いも一緒に移すことが多いので、出金も同時に減ります。A社では外注先への振込が前年同月より約500万円減っていて、月末残高はほぼ変わっていませんでした。売上が本当に4割減ったなら、支払いは急には減らせず、残高が先に減るはずです。
次に、自社名義の他行口座とのあいだの振替を見ます。A社名義の他行口座からの資金移動が自行口座にあれば、A社が他行に別の入金口座を持っていて、そこに資金が入っていることが分かります。
そのうえで、試算表の売上高と売掛金を見ます。月次の試算表を受け取っている先なら、売上計上が前年並みかどうかは試算表で確かめられます。B社向けの売掛金残高が残っていれば、取引は続いていて、回収口座が変わっただけと判断できます。
最後に、担当者がA社に理由を聞きます。例えば、他行で新たに借入をして、その条件として入金口座を指定された、という理由が考えられます。この場合、A社の信用力に問題はありませんが、自行の取引上の地位が下がっているという別の情報になります。期中モニタリングのアラートとしては誤りでも、取引方針の見直しには使える情報です。
建設業では、出来高払いや工期の区切りで入金月がずれることもあります。B社の過去の入金が毎月ではなく四半期ごとだったなら、今月がたまたま入金のない月だっただけかもしれません。入金元ごとの入金間隔を前年と比べると、このずれと口座の移し替えを分けられます。
非メイン先では、入金の前年比・手元流動性・入金元の集中度がそろって悪く見える
A社の例で起きたことは、非メイン先全般に共通します。口座シェアが低いほど、入出金データから作る代表的な指標は、実態より悪い方向にずれます。
入金の前年比は、移し替えに強く反応します。売上6億円のA社にとって、640万円は月商のおよそ13%にすぎません。ところが自行の口座では入金の4割にあたります。口座シェアが3割の先では、売上のわずかな部分の移動が、自行から見える入金の大きな変化になります。メイン先であれば、同じB社分の移動は入金全体の1割強の減少にとどまり、閾値を越えにくくなります。
手元流動性(月末残高÷月商)は低めに出ます。月商に決算書の売上高の12分の1を使うと、分母は会社全体、分子は自行の口座残高だけになるからです。A社の自行口座の月末残高が2,000万円なら、決算書の月商5,000万円に対して0.4か月分となり、資金繰りが苦しい先に見えます。しかし、メインバンクに月商1か月分以上の預金があれば、会社全体の手元資金は十分かもしれません。分母を自行への入金にそろえれば比率の偏りは小さくなりますが、非メイン行の口座は入金をすぐメインバンクや支払いに移す通過口座として使われることもあり、その場合は分母をそろえても残高は薄く出ます。
入金元の集中度も高く出ます。集中度は、入金元ごとの構成比を2乗して足し合わせたハーフィンダール・ハーシュマン指数(HHI、Herfindahl-Hirschman Index)で測ることが多く、入金元が1社だけなら1、多数に分散していれば0に近づきます。得意先が10社に分散している企業でも、そのうち2社だけが自行の口座に振り込んでいれば、自行から見たHHIは高くなり、特定の取引先に依存した先に見えます。後で示す合成データでは、会社全体のHHIの中央値はメイン先・非メイン先とも0.25で同じでしたが、自行の口座だけで計算するとメイン先0.32、非メイン先0.82になりました。
3つの指標はいずれも、非メイン先を実態より危なく見せる方向にずれます。この偏りを放置すると、要確認先の一覧の上位に、口座シェアが低いだけの健全な先が並びます。
税・社会保険と返済の引き落としが自行にない先では、支払い遅れが見えない
支払いの指標では、偏りの向きが逆になります。
入出金データで信用力の悪化を最もはっきり示すのは、引き落としの不能や遅れです。税や社会保険料の口座振替が残高不足で落ちない、借入の約定返済が遅れる、といった事象は、売上の変動よりも直接に資金繰りの逼迫を表します。
しかし、これが見えるのは、その引き落としが自行の口座に設定されている場合だけです。メインバンクに税・社会保険の口座振替と給与振込が集まっている企業では、非メイン行の口座からは、資金繰りが厳しくなっても何の異常も見えません。自行への返済だけは期日どおりに行い、他の支払いを遅らせる企業もあります。自行の返済が遅れたときには、他の支払いはすでに滞っていることが多く、悪化の兆候として捉えるには遅すぎます。
このため、非メイン先の「引き落とし不能なし」は、メイン先の「引き落とし不能なし」と同じ意味を持ちません。入金の指標では健全な先が危なく見え、支払いの指標では危ない先が健全に見えます。2つの偏りが同時に起きるので、全体のスコアがどちらに振れるかは、その先の口座の使われ方しだいです。
どの引き落としが自行にあるかは、口座データから確かめられます。過去1年に税・社会保険料の口座振替、給与の振込、他行借入の返済とみられる定例の振込があったかを先ごとに記録しておくと、支払い遅れの指標が使える先と使えない先を分けられます。
口座シェアは、決算書の売上高と自行への入金合計の比で推定する
メイン先か非メイン先かを、担当者の認識や貸出シェアで決めている金融機関もあります。しかし入出金データの偏りを決めるのは貸出のシェアではなく、売上の入金がどれだけ自行に入るかです。貸出は自行が最大でも、売上の入金口座は別の金融機関にある、という先もあります。
口座シェアは、決算期の12か月について、自行の口座への売上入金の合計を決算書の売上高で割って推定できます。
分子からは、売上でない入金を除きます。借入の実行、自社名義口座間の振替、定期預金の解約、保険金、補助金・助成金がその代表です。これを除かないと、借入の多い先ほど口座シェアが高く出ます。分母は、決算書が税抜経理なら消費税分を戻して、税込で振り込まれる入金とそろえます。
手形や電子記録債権で回収する先、現金売上の多い小売・飲食業では、売上の一部が振込として現れないので、口座シェアは実態より低く出ます。業種ごとに、どの程度ずれるかの目安を持っておくと解釈を誤りにくくなります。
決算書は年1回しか更新されないので、推定した口座シェアは最大で1年遅れの値です。A社のように期中に入金元が移れば、推定値はすぐに古くなります。決算期ごとの推定に加えて、主要な入金元が丸ごと消えた月や新たに現れた月に、直近12か月の入金で推定し直すと、区分の更新の遅れを減らせます。
推定値は、区分を決めるための目安として使います。この記事の実験では、口座シェア6割以上をメイン先、それ未満を非メイン先としましたが、区分の基準値は自行の取引先の分布を見て決めることになります。2割を切る先では、入金の指標から読み取れることがほとんどないので、別の区分にする方が扱いやすくなります。
同じルールでも、非メイン先の誤アラート率はメイン先の約3倍になる
偏りがアラートの成績にどう出るかを、合成データで確かめました。実データではなく、論点を示すために作った架空の企業群です。
2万社を作り、半数をメイン先(口座シェア60〜95%)、半数を非メイン先(同10〜45%)としました。各社には3〜12社の入金元があり、入金元ごとに自行の口座に振り込むかどうかを決めています。全体の4%が、評価時点から12か月以内に債務不履行になります。これらの先の売上は、債務不履行の6〜15か月前から減り始め、そのうち3割は最大の得意先を失う形で減ります。
売上とは無関係に、評価前の1年間に入金元1社の振込先を他行に移す先を、メイン先で4%、非メイン先で15%置きました。税・社会保険の引き落としが自行にある割合はメイン先85%、非メイン先25%です。
アラートのルールは両区分で共通で、「自行口座への入金の直近3か月の合計が前年同期比30%以上減った」または「自行口座で引き落とし不能が起きた」のどちらかに該当すれば要確認先とします。成績は3つの割合で測りました。12か月以内に債務不履行になった先のうち事前にアラートが出ていた割合を捕捉率、アラートを出した先のうち実際に債務不履行になった割合を的中率、債務不履行にならなかった先のうちアラートが出た割合を誤アラート率と呼びます。
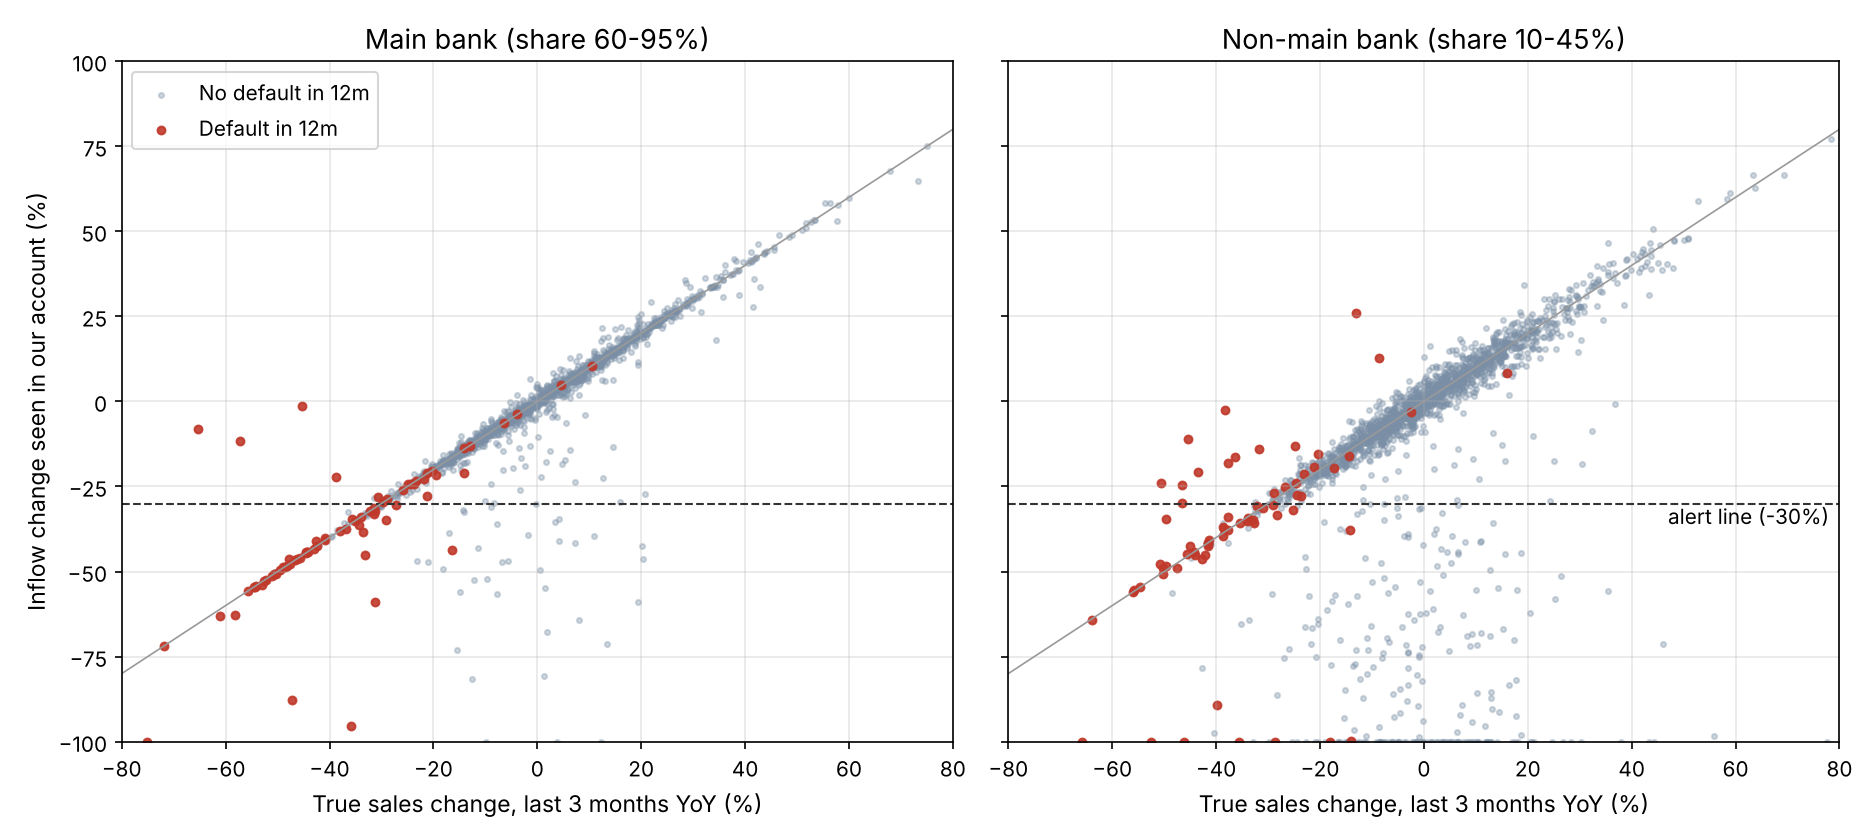
横軸が会社全体の売上の前年比、縦軸が自行の口座から見えた入金の前年比です。メイン先(左)では、ほとんどの先が対角線の近くに並び、自行から見える変化が売上の変化をよく表しています。非メイン先(右)では、売上が前年並みなのに入金が大きく減った先が、破線(アラートの閾値)の下に多数並びます。縦軸が-100%に張り付いている点は、自行に振り込んでいた入金元がすべて他行に移った先です。赤い点(12か月以内に債務不履行)のうち、売上が大きく減っているのに入金がほとんど減っていない先は、失った得意先の入金がもともと他行に入っていた例です。
区分別の成績は次のとおりです。
| 区分 | 社数 | 捕捉率 | 的中率 | 誤アラート率 |
|---|---|---|---|---|
| メイン先 | 9,957 | 82% | 36% | 5.6% |
| 非メイン先 | 10,043 | 69% | 16% | 15.1% |
| 合算 | 20,000 | 75% | 22% | 10.4% |
同じルールでも、非メイン先の誤アラート率はメイン先の約3倍で、的中率は半分以下です。非メイン先の誤アラートの88%は、入金元を他行に移しただけの先でした。捕捉率も13ポイント低くなっています。債務不履行になった先のうち、入金の減少でアラートが出た割合はメイン先66%、非メイン先62%とあまり変わらず、差の大半は引き落とし不能で捉えられた割合(メイン先52%、非メイン先16%)から来ています。引き落としが自行にない先では、支払い遅れが起きていても見えなかったということです。
推定した口座シェアで5段階に分けると、成績は口座シェアに沿って連続に変わります。
| 推定口座シェア | 社数 | 捕捉率 | 的中率 | 誤アラート率 |
|---|---|---|---|---|
| 20%未満 | 4,374 | 63% | 14% | 16.3% |
| 20〜35% | 2,573 | 66% | 17% | 12.7% |
| 35〜50% | 2,406 | 73% | 21% | 12.3% |
| 50〜70% | 3,070 | 82% | 23% | 8.9% |
| 70%以上 | 7,577 | 84% | 35% | 6.1% |
合算した的中率22%は、メイン先の36%と非メイン先の16%を、それぞれのアラート件数(メイン先836件、非メイン先1,726件)で重み付けして平均した値です。非メイン先はアラートが2倍出るので、合算値は非メイン先の16%に近くなります。導入前の検証でこの22%だけを報告すると、メイン先が多い営業店では成績が良く、非メイン先が多い営業店では悪い、という差が説明できなくなります。取引先の構成が変われば合算値も動くので、ルールやモデルの良し悪しと、ポートフォリオの構成の変化を区別できません。検証結果は、少なくともメイン先と非メイン先に分けて報告します。
予兆検知モデルを学習させる場合も同じで、全先をまとめて学習・評価すると、非メイン先の入金の変動を悪化の兆候として学んだモデルが、合算の成績では問題なく見えることがあります。口座シェアの推定値を特徴量に加えるか、区分ごとに閾値を変えたうえで、区分別の成績を確認します。
モニタリングの成績を「何か月前に気づけたか」で評価する場合も、区分ごとに出しておくべきです。非メイン先では、支払いの異常が自行に現れるのが遅いため、同じルールでも気づく時期が遅れます。この種の評価で時点のそろえ方を誤ると成績が長く出る問題は、気づけた月数の測り方で扱っています。
誤アラート率の差の大きさは、移し替えの発生率(メイン先4%、非メイン先15%)と、引き落としが自行にある割合という仮定で決まっています。実際の差は、金融機関の取引先の構成と口座の使われ方によって変わります。示せたのは、口座シェアが低い先ほど同じルールの成績が悪く見えるという向きで、自行での差の大きさは、口座シェアを推定したうえで区分別に過去のアラートを集計して確かめます。
入金元が丸ごと消えた先を別に確認すると、誤アラートは減るが見逃しも増える
A社の確認の順番を、ルールに組み込むこともできます。入金が30%以上減った先のうち、直近3か月で入金がゼロになった入金元を除くと減少が30%に届かない先を「移し替え疑い」として、通常のアラートとは別に扱う方法です。引き落とし不能が見えている先は、移し替え疑いには入れません。
| 区分 | 捕捉率 | 的中率 | 誤アラート率 |
|---|---|---|---|
| メイン先(分ける前) | 82% | 36% | 5.6% |
| メイン先(移し替え疑いを除いた後) | 74% | 41% | 4.1% |
| 非メイン先(分ける前) | 69% | 16% | 15.1% |
| 非メイン先(移し替え疑いを除いた後) | 62% | 21% | 9.2% |
非メイン先の誤アラート率は15.1%から9.2%に下がりました。移し替え疑いに分けられた非メイン先592社のうち、実際に入金元を移していた先は578社です。一方で捕捉率も7ポイント下がっています。移し替え疑いの中に、12か月以内に債務不履行になる先が27社含まれていたためで、その多くは最大の得意先を失った先です。メイン先でも捕捉率は8ポイント下がりました。
入金元の分解は、移し替えと得意先の喪失を分けられません。移し替え疑いの先は、アラートから外すのではなく、確認の中身を変えて別の一覧に載せる扱いにします。通常のアラートでは資金繰りや業況を確かめますが、移し替え疑いでは、出金と残高が同時に動いたか、試算表の売上と売掛金が前年並みかを確かめ、ここで説明がつかない先だけを通常のアラートに戻します。確認1件あたりの手間が軽ければ、件数が多くても担当者の負担は増えにくくなります。担当者が確認できる件数からアラートの件数を決める考え方は、確認可能件数から閾値を決める記事で整理しています。
導入前に口座シェアを推定し、区分別に過去のアラートを検証する
入出金データを使った期中モニタリングを導入するなら、私は次の順で準備を進めます。
最初に、融資先ごとの口座シェアを推定します。直近の決算期について、自行口座への入金から借入実行や自社名義口座間の振替などを除いた合計を、決算書の売上高(税込換算)で割ります。あわせて、税・社会保険料の口座振替、給与振込、約定返済のどれが自行の口座にあるかを先ごとに記録します。ここまでは既存の口座データと決算書だけで作れるので、モデルを作る前に着手できます。
次に、区分の基準値を決めます。口座シェアの分布を見て、例えば6割以上、2割以上6割未満、2割未満の3区分に分けます。基準値は分布しだいですが、2割未満の先に入金の前年比を使ったアラートを出すかどうかは、最初に決めておきます。私なら、2割未満の先では入金の指標をアラートに使わず、自行への返済や自行にある引き落としの履行と、決算書・試算表による確認を中心にします。この区分の先は、入出金データから悪化を読む前提がもともと成り立っていないからです。
そのうえで、非メイン先のアラートの扱いを決めます。入金元別の分解で移し替え疑いと判定した先は別の一覧にし、確認項目を「出金と残高の動き」「試算表の売上と売掛金」「入金口座を変えた理由の聞き取り」に絞ります。聞き取りの結果、他行の借入に伴う入金口座の変更と分かった先は、信用力の問題としてではなく、取引方針の見直しの対象として営業担当に引き継ぎます。
担当者への見せ方も決めておきます。アラートの理由を文章で示すとき、「売上が減少しています」ではなく「自行口座への入金が前年同月比40%減少しています(推定口座シェア3割)」と書きます。売上が減ったかどうかは自行の口座からは分からないので、理由の文がそれを断定してはいけません。あわせて、その先の税・社会保険の引き落としが自行にないなら「支払い遅れは自行口座では確認できません」と添えます。何が見えていないかが一覧に出ていれば、担当者は確認の優先順位を自分で判断できます。
最後に、過去データでの検証結果を区分別に報告します。捕捉率・的中率・誤アラート率を、メイン先・非メイン先(または口座シェアの区分)ごとに出し、合算値だけの報告にしないことを、検証の段階で決めておきます。運用を始めた後も、区分別の誤アラート率を毎月記録し、非メイン先で誤アラートが増えた月に入金元の移動が増えていないかを確かめます。
まとめ
融資する金融機関が自行の口座だけを見ている限り、非メイン先の入出金データは、入金の指標では実態より悪く、支払いの指標では実態より良く見えます。合成データでは、同じルールでも非メイン先の誤アラート率はメイン先の約3倍、的中率は半分以下で、誤アラートの大半は入金元を他行に移しただけの先でした。入金元が1社分だけ丸ごと消えた先は移し替えを疑えますが、得意先を失った先とは口座データだけでは区別できないので、出金と残高、試算表、聞き取りの順に確かめる別の一覧に載せるのが現実的です。
最初の一手は、融資先ごとの口座シェアを、直近の決算書の売上高と自行への売上入金の合計から推定し、税・社会保険と返済の引き落としが自行にあるかを記録することです。この2つの列がそろえば、既存のアラートの成績をメイン先と非メイン先に分けて集計でき、区分の基準値とアラートの扱いを、自行の数字で議論できます。