企業価値担保権で融資したあと、次の決算書が届くまでに何を見て業況を追うか
はじめに
「企業価値担保権で3億円を出すのはいい。では来年の決算書が届くまでの11か月、この融資先を正常先と言い続ける根拠は何になるのか」。2026年5月25日に事業性融資の推進等に関する法律(令和6年法律第52号)が施行され、企業価値担保権を使った融資を検討する金融機関で、審査部が営業店にまず確かめたくなるのはこの点です。
不動産担保は、地価や物件の収益性を踏まえて評価し、定期的に見直します。立地や用途によっては短期間に価値が動く物件もありますが、評価の土台は土地と建物という物です。企業価値担保権で担保に取るのは事業そのもので、評価の土台は事業の継続性と将来のキャッシュ・フローになります。売上が落ちれば、返済の原資と担保の裏付けが同時に目減りします。冒頭の問いには、事業の状態を毎月つかんでいることがそのまま担保の確認になる、と答えることになります。
この一文だけでは、何を毎月見ればよいのかまでは決まりません。決算書は年1回しか届かず、試算表は会社の経理体制によって質も届く時期も変わります。自行の口座に流れる入出金は毎日記録されていますが、他行の口座の動きは見えません。この記事では、架空の融資先1社の1年を追いながら、金融庁の公開資料が期中の業況把握をどう位置づけているかと、情報源ごとの性質の違いを、融資担当者の判断に沿って整理します。
対象読者:
- 地域金融機関の融資部・審査部で、企業価値担保権付き融資の取り扱い方針や期中管理の手順を検討している方
- 信用リスク管理部門で、企業価値担保権付き融資の債務者区分や引当の考え方を整理している方
- 営業店の融資担当者で、決算書以外に何を見れば業況の変化に早く気づけるかを知りたい方
記事のポイント:
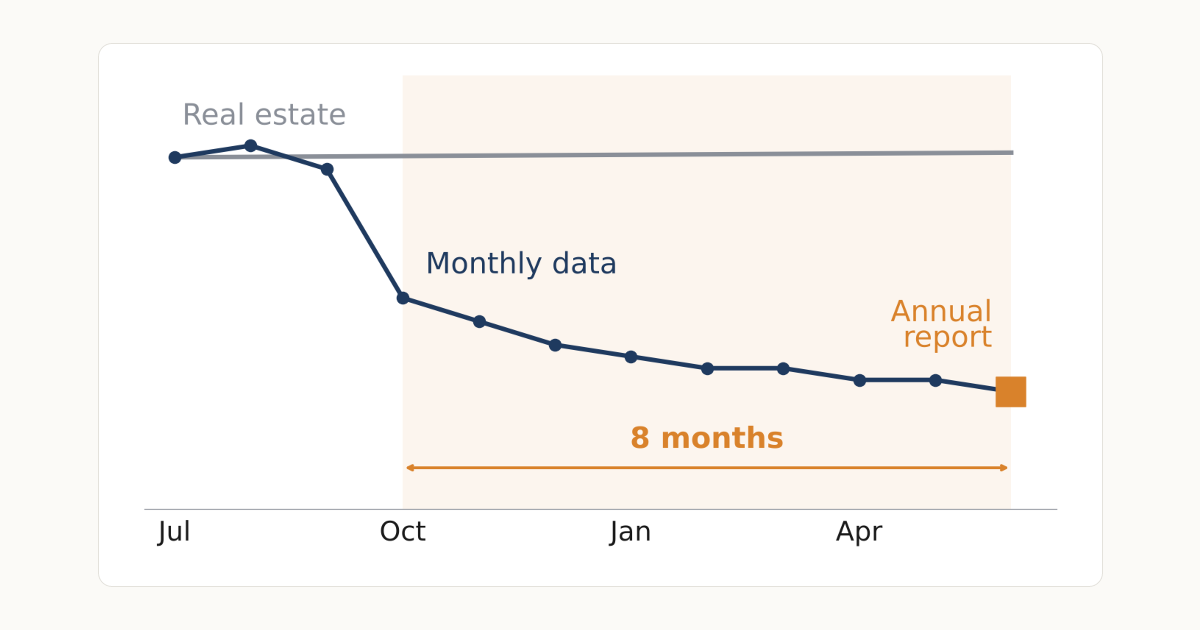
- 架空の食品メーカー1社で、決算書だけを見る場合と毎月のデータを見る場合とで、業況悪化に気づく時期が8か月違う経緯を示します
- 金融庁の資料が、期中に把握した事業の推移を債務者区分の判定根拠や監督上の確認事項としてどう扱っているかを、原文に沿って紹介します
- 決算書・試算表・入出金データ・合意したKPIの届く速さと信頼性の違いを比べ、着手の手順を具体的に示します
食品メーカーA社の1年では、決算書だけを見ていると悪化に気づくのが8か月遅れる
制度の話に入る前に、架空の融資先を1社例にとります。A社は県内で惣菜と冷凍食品を製造する会社で、年商は約12億円(月商約1億円)、従業員は90人、決算は3月です。売上の4割を県内のスーパーチェーンB社向けのプライベートブランド商品が占めています。売上代金は月末締めの翌月末振込で受け取ります。
2026年7月、A社は3つの金融機関から借りていた資金を自行1行からの借入に借り換え、企業価値担保権付きの融資3億円(10年、元金は毎月250万円の返済)に一本化しました。借り換えにあわせて、主要取引先からの売上入金と給与・税・社会保険料の支払いを自行口座に集めています。B社向けの月間出荷量を、重要業績評価指標(KPI)として翌月上旬に報告してもらう約束も交わしました。実行時点の手元預金は1億5,000万円、直前の2026年3月期は経常利益3,000万円の黒字でした。
そこから1年の間に起きたことを、毎月のデータで見えたことと、決算書だけで見えたことに分けて並べると次のようになります。
| 時期 | A社で起きたこと | 毎月のデータで見えたこと | 決算書だけで見えたこと |
|---|---|---|---|
| 2026年7月 | 3億円を実行。手元預金1億5,000万円 | 実行時の入金額・残高・支払日を基準として記録 | 2026年3月期決算(黒字) |
| 2026年8月 | B社が、9月以降の発注を3割減らすとA社に通告 | まだ何も見えない | 変化なし |
| 2026年10月上旬 | 9月のB社向け出荷量が前年同月比3割減 | 毎月報告を受ける約束のKPIで出荷減を把握 | 変化なし |
| 2026年10月末 | 9月分の売上代金が入金 | B社からの入金が前年同月比3割減、売上入金の合計で1割強の減少 | 変化なし |
| 2026年11月中旬 | 9月の試算表を提出 | 単月の営業赤字を確認 | 変化なし |
| 2026年11月〜2027年1月 | 源泉所得税の納付が期限を過ぎ、社会保険料の口座振替が1回不能になる。手元預金は6,000万円まで減少 | 毎月10日前後にあった国税の出金が20日にずれ、振替不能の記録が残る。残高の減少も日々確認できる | 変化なし |
| 2027年6月 | 2027年3月期の決算書を提出 | 確認済みの内容 | 営業赤字と預金の減少を初めて確認 |
毎月のデータを見ていれば、遅くとも2026年10月末には、最大の取引先からの入金が減ったという確かな事実をつかんでいます。決算書だけを見ていると、同じ事実を知るのは2027年6月です。この8か月の差は、手元預金が1億5,000万円あった時点で経営者と話し始めるか、6,000万円を割り込んだあとで話し始めるかの差になります。販路の立て直しや人員配置の見直しに使える手元資金と時間が、話し始める時点でまったく違います。
半期の試算表を受け取る運用なら、11月に4〜9月の累計が届きます。ただ、落ち込みは9月の1か月分だけなので、半期累計の売上は前年同期比で2%減にしか見えません。半期の累計では、直近の急な変化が薄まります。
A社は説明のために設定した架空の会社で、金額や時期は例示です。ただし、取引先の発注変更から入金の減少、税や社会保険料の支払い遅れ、手元預金の減少へと進む順序は、中小企業の資金繰りが悪化するときによくある順序に合わせています。
地価は年に1%も動かないが、企業価値担保権の担保は業績と同じ速さで変わる
企業価値担保権の対象は、会社の総財産です。条文では、会社の総財産(将来において会社の財産に属するものを含む)を一体として担保の目的にできると定められています(第7条)。工場や機械だけでなく、取引先との関係、製造のノウハウ、これから生まれる売掛金までを含めた事業全体が、融資の裏付けになります。
不動産担保と比べると、動き方の違いがはっきりします。国土交通省の令和8年都道府県地価調査(2026年9月公表)では、地方圏の全用途平均の変動率は令和3年から令和8年まで、マイナス0.6%からプラス0.4%の範囲に収まっています。新型コロナウイルス感染症の影響が出た令和3年でもマイナス0.6%でした。A社の売上入金は、ひと月で1割強落ちています。不動産担保の評価を年1回見直す運用は、この変動の小ささを前提に成り立っています。
金融庁の「企業価値担保権に関するFAQ」は、企業価値は将来見通し等の主観に大きく依存し、事業停止時には価値を見込むことが難しいと説明しています。同じFAQは、担保価値の算定は融資時には不要で、実行手続の前後で意識されるものだとも述べています。担保価値を毎月計算し直すことは、制度の想定には入っていないということです。
担保価値を計算しないのであれば、貸し手が期中に追うのは担保価値を左右する事業の状態になります。金融審議会のワーキング・グループ報告(2023年2月10日。当時の名称は事業成長担保権)は、この担保権を使った融資実務に期待される改善として、金融機関が「絶えず変動する事業の実態を継続的に把握し」、業況の悪化局面でこれを「早期に察知し、経営改善に向けた支援を行うことが可能となる」点を挙げています。A社でいえば、B社の発注減を知った時点で、担保の裏付けが減り始めたことを知ったことになります。
金融庁の資料では、期中に把握した業況の推移が債務者区分の根拠になる
期中の業況把握が問われるのは、経営改善の支援の場面だけではありません。債務者区分と引当の判定も、期中の情報に依存する設計になっています。
金融庁は2025年7月2日に「企業価値担保権付き融資の評価や引当の方法等に係る基本的な考え方について」(以下「評価・引当等の考え方」)を公表しました。この文書は、企業価値担保権付きの融資を無担保融資と同じ扱いとすることは「およそ合理的でない」としたうえで、評価の方法を3つ例示しています。そのうちの1つ、プロジェクト・ファイナンスの「見做し債務者区分」に似た考え方では、当初審査時に想定した事業の見通し(キャッシュ・フロー創出能力)を基礎とし、金融機関が定める範囲内で推移している限りは正常先とし、想定を下回る場合には借り手と事業の見直しを協議し、見直しが困難な場合は要注意先に区分する、といったルールの構築が例示されています。
同じ文書は、こうした考慮が恣意的にならないよう、事業の見通しが想定の範囲内で推移していること等を「疎明できる必要がある」とも述べています。正常先と判定し続けるには、想定の範囲内で推移していると示せる記録が要るということです。年1回の決算書だけでは、11か月の空白を埋める記録がありません。冒頭の審査部の問いは、この記述と同じことを営業店に尋ねています。
2026年5月18日に公表された「事業者と金融機関の信頼関係に基づく事業性融資に関する基本的な考え方」(以下「基本的な考え方」)は、検査・監督での対話の進め方も示しています。金融庁は、借り手の経営状況等の適時的確な把握を含む期中管理の態勢がどう整備され、どう運用されているかを確認し、事業者支援やモニタリングの態勢が整備されていない場合や、方針はあっても運用されていない場合を、改善の余地がある例として挙げています。
同じ文書の注記には、現時点で企業価値担保権に係る実績・データ等は存在しないという記述があります。そのうえで、事後的な検証(データの蓄積とそれに基づく振り返り)を通じて見直しを図ることが求められています。毎月何を見て、いつ何に気づき、どう対応したかを記録しておくことは、数年後にこのルールを見直すときの材料にもなります。
信託契約を結んでも、融資先の業況把握は融資部門の仕事として残る
企業価値担保権は、信託契約を通じて設定する仕組みです。設定するには企業価値担保権信託契約に従わなければならず(第8条)、この契約は債務者を委託者、企業価値担保権信託会社を受託者として結ばれます(第6条)。銀行などは内閣総理大臣への届出によって信託業務の免許を受けたものとみなされ(第33条)、金融庁の資料は、貸し手である金融機関が信託会社を兼ねることも想定された制度だと説明しています。FAQでも、支店の融資担当者が融資契約に加えて信託契約も締結することが当然に想定されている、とされています。
信託会社が担保を管理するなら、融資先の状態も信託会社が見てくれるのではないか、と考えたくなります。金融庁の説明はそうなっていません。2026年5月25日から適用されている「信託会社等に関する総合的な監督指針」は、企業価値担保権に関する信託業務の内容は、信託契約等に別段の定めがない限り担保価値の評価等の裁量を含まず、設定時の制度概要の説明や受益者の指図に従った行動など、法定の定型的な事務に限られるとしています。「基本的な考え方」も、事業者とのコミュニケーションや早期の経営改善支援は信託会社の業務には含まれず、貸し手である金融機関として求められるものだと明記しています。
自行が貸し手と信託会社を兼ねる場合でも、融資先の業況を期中に把握するのは融資部門です。信託業務の担当部署を新たに置いても、そこに融資先の業況管理を渡すことはできません。
税と給料の未払いは実行手続で貸し手より先に弁済されるので、期中に見つけたい
A社の表で、源泉所得税の納付遅れと社会保険料の振替不能を独立した行として扱ったのには理由があります。税や給料の未払いは、資金繰りの悪化を示すだけでなく、担保を実行したときに貸し手が受け取れる額を直接減らします。
条文では、実行手続の開始前の原因に基づいて生じた源泉徴収に係る所得税や消費税などの請求権(第128条)と、実行手続開始前6か月間の使用人の給料の請求権(第129条)が共益債権とされ、共益債権は配当債権(実行手続で配当を受ける債権)に先立って弁済されると定められています(第130条)。これとは別に、清算手続や破産手続の公正な実施に要すると見込まれる額として、政令で定める不特定被担保債権留保額が配当可能額から差し引かれ、一般債権者のために確保されます(第8条)。政令の算式では、配当可能額が3億円なら留保額は560万円になります。
留保額は配当可能額から機械的に決まるので、期中の管理で増減させることはできません。税と給料の未払いは、業況の悪化とともに月を追って積み上がります。毎月の出金に国税や年金事務所への支払い、給与振込があるかどうかを確認することは、資金繰りの兆候をつかむと同時に、実行時に自行より先に払われる債権の大きさを見積もる作業でもあります。
他の債権者の動きにも目を配る必要があります。条文上、企業価値担保権者は、他の債権者による強制執行や国税滞納処分の手続では配当を受けられません(第7条第3項)。事業の継続に支障を来す強制執行等には異議を主張できますが(第19条)、「基本的な考え方」は、これには企業価値担保権者による訴えの提起が必要であり、他の債権者の動向を把握できる態勢の整備が期待されると説明しています。差押えのような動きに気づくのが遅れれば、異議を主張する機会そのものを逃します。
税や社会保険料の滞納は、督促を経て差押えに進むことがあります。東京商工リサーチの集計では、税金(社会保険料を含む)の滞納を主因とする倒産は2025年に159件ありました。滞納は、それ自体が倒産の主因として集計されるほどの件数で起きています。
決算書・試算表・入出金データ・KPIは、届く速さと、会社が数字を調整できる余地が違う
期中に使える情報源は、決算書・試算表・入出金データ・合意したKPIの4つです。届く速さと信頼性の組み合わせがそれぞれ違うので、1つに頼らず役割を分けて使います。
| 情報源 | 頻度と遅れ | 作るのは誰か | 分かること | 分からないこと |
|---|---|---|---|---|
| 決算書 | 年1回。3月決算なら届くのは例年6月前後 | 会社と税理士 | 決算整理後の損益と財産の全体 | 期中の推移。届いた時点で最大1年前の情報になる |
| 試算表 | 月次なら翌月中旬から翌々月。提出の約束しだい | 会社の経理 | 月ごとの損益と残高 | 経理体制が弱い会社では在庫や未払費用が月次で計上されず、実態とずれる |
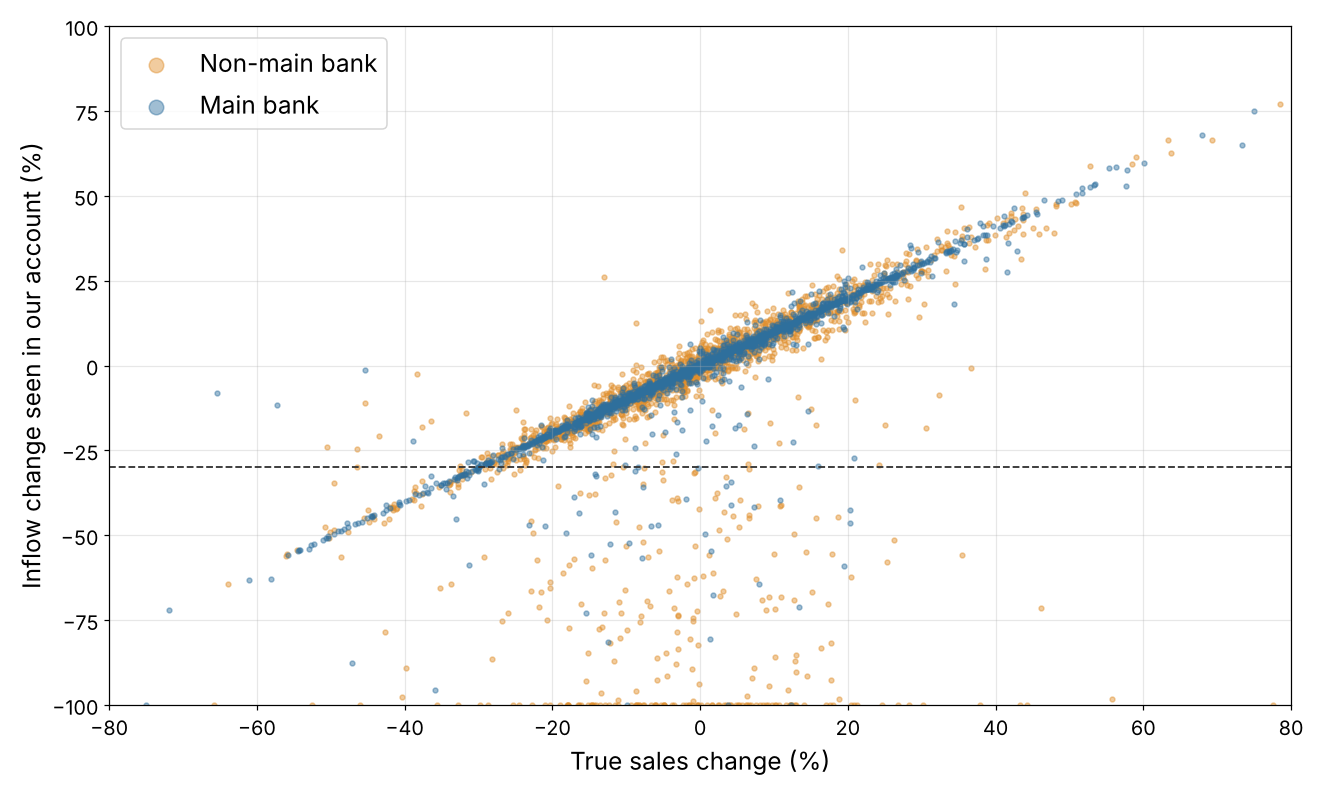
| 入出金データ | 日次。自行口座の記録なので遅れはほぼない | 銀行のシステム | 売上入金、定例の支払い、残高の推移 | 他行口座の動き。入金の減少が売上の減少か回収の遅れかの区別 |
| 合意したKPI | 契約で決めた頻度。月次なら翌月上旬 | 会社の自己申告 | 受注量や出荷量など、売上より先に動く数字 | 報告が遅れたり止まったりしたときの実態 |
日本の中小企業向け融資では、外から事業の状態を正確につかむのが難しい事情があります。金融庁が「基本的な考え方」で引用している研究会の論点整理(2021年)は、中小事業者には会計情報の外部監査がなく、商取引の決済口座が複数の金融機関に分散していることから、外部から正確な情報を把握しやすい構造になっていない、と指摘しています。決算書の数字にも、期中の試算表にも、外部の確認は入っていません。
この表で見ると、入出金データは他の3つと性質が異なります。会社が手を加えられない記録で、しかも毎日たまっていきます。試算表とKPIは早く動く情報を含みますが、会社が作って提出するものなので、提出が遅れればその分だけ見えなくなります。決算書は最も正確ですが、期中の判断には使えません。
A社のように、KPIで最初の兆しをつかみ、入出金で事実として確かめ、試算表で損益への影響を測り、決算書で1年分を確定させる、という使い分けが現実的です。
自行口座からは、売上入金の減少と定例の支払いの遅れが読める
入出金データで毎月確かめる項目は、事業の流れに沿って選びます。売上入金は、主要な取引先ごとに前年同月と比べます。A社なら、B社からの入金が単独で3割減った時点で、合計の1割強の減少よりも先に原因が分かります。季節の影響が大きい食品製造では、比較は前年同月比で行います。
定例の支払いは、金額よりも日付を見ます。源泉所得税は原則として翌月10日、社会保険料は翌月末の口座振替が基本なので、毎月ほぼ同じ日に同じ相手への出金が並びます。その日付がずれる、出金が消える、振替が不能になる、といった変化は、資金繰りが苦しくなった会社が支払いの優先順位を付け始めたことを示します。給与振込の総額が減った場合は、人員の減少か賞与の見送りを疑います。
残高は、月末の預金残高を月商で割って何か月分の資金があるかで見ます。A社は実行時に1.5か月分ありましたが、2027年1月には0.6か月分に下がりました。新しく現れた入金元にも注意が要ります。代表者個人からの入金や、他の金融機関からのまとまった入金は、会社が自行の知らない資金手当てをしている可能性を示します。
入出金データの弱点は、見えるのが自行の口座だけだということです。A社は借り換えの際に決済口座を自行に集めたので全体が見えますが、売上入金の一部が他行に残っている先では、入金の減少が業況の悪化なのか、入金口座を移されただけなのかを区別できません。口座の移動そのものが取引関係の変化を示すこともあります。主要な取引金融機関でない立場で何が読めるかは、メインバンクでない取引先の口座から見えることで別に整理しています。
合意したKPIはいちばん早く動くが、業況が悪い会社ほど報告が遅れる
A社の表で最初に変化を捉えたのは、B社向けの出荷量というKPIでした。出荷量は売上と同じ月に動くので、翌月末の入金より3週間ほど早く分かります。受注量をKPIにすれば、出荷よりさらに前に兆しが出ます。財務の数字を待つより先に、事業の現場の数字で兆しをつかめるのがKPIの利点です。
何をKPIにするかは業種で決まります。食品製造業なら、主要取引先ごとの受注量や出荷量、主原料の仕入単価、製造ラインの稼働率、従業員の退職者数が候補になります。金融庁が「基本的な考え方」で例示している将来・定性情報の着眼点にも、特定顧客との関係性や契約更新の可能性、原材料価格の見通し、離職率・採用状況が挙がっています。業種ごとの見方は、金融庁の「業種別支援の着眼点」が参考になります。
KPIは、融資契約のコベナンツ(財務制限条項などの特約)として報告の内容と期限を決めておくと続きます。「基本的な考え方」が引用するコベナンツの書式例の解説では、事業の窮境の予兆を捉えて経営改善に向けた対話の契機にする「予防的なアラート機能」が目的の1つに挙げられ、その場合にはコベナンツへの抵触が即座に期限の利益喪失(デフォルト)と捉えられるとは限らないことを、借入人と貸付人の間で共有しておく必要があるとされています。同じ解説は、財務指標は過去の情報に関する遅延指標であり、それだけに着目していると時機を逸するおそれがあるとも述べています。
KPIの弱点は、会社が報告しなければ何も分からないことです。業況が悪化すると、経理や管理の担当者が資金繰りの対応に追われ、報告が遅れがちになります。抵触を恐れて報告を先延ばしにする経営者もいます。業況が悪化した先ほど試算表や報告書の提出が遅れやすくなるので、報告の遅れ自体を確認項目に入れ、遅れたときは入出金データで確かめる、という組み合わせにしておけば、KPIが止まっても実態を見失いません。
季節性と入金日のずれを補正しないと、毎月のデータは誤ったアラートを出す
毎月のデータは早く動く分、誤ったアラートも出します。A社のような食品製造業では、年末商戦の12月に売上が膨らみ、1月に落ちます。前月比で判定すると、毎年1月に食品関係の融資先がそろって悪化したように見えます。大口の入金が月末の休日をまたいで翌月にずれるだけでも、単月の入金は大きく減ります。前年同月比を使い、減少が2か月続いたときに初めてアラートを出すなど、一時的な変動を拾わない工夫が要ります。
新規の取引先では前年同月のデータがないため、最初の1年は比較の基準そのものがありません。実行前に過去1年分の通帳の写しや入金明細を受け取り、基準を作っておくと、この空白を埋められます。
アラートの条件を緩くしすぎると、担当者が確認しきれない件数の要確認先が毎月並び、本当に悪化している先が一覧の中に埋もれます。何件までなら担当者が実際に面談や電話で確かめられるかから逆算して基準を置く考え方は、要確認先の件数を担当者の確認可能件数から決めるで扱っています。
口座の集約と報告の約束は、借り換えの契約交渉の段階で取り決める
ここから先は、金融庁の資料が求めていることではなく、資料の考え方を踏まえて私が勧める運用です。企業価値担保権付き融資の期中管理を一から用意するなら、私は融資を実行する前の契約交渉から手を付けます。融資を実行してから口座の集約や報告の約束を求めても、借り手には応じる理由がありません。
最初に、決済口座の集約を借り換えの条件として話し合います。金融庁が公表している米英の全資産担保融資の調査の概要でも、保全やモニタリングの観点から自行に開設された口座を決済口座として使うよう働きかけていくことが想定されると書かれています。売上入金と、給与・税・社会保険料の支払いが自行口座を通れば、入出金データで見える範囲が大きく広がります。
次に、KPIを2〜3個に絞って、定義と報告期限を融資契約に書きます。A社なら、主要取引先別の出荷量を毎月10日までに、試算表を翌月末までに、と項目ごとに期限まで決めます。抵触は直ちに期限の利益を失わせるものではなく、協議を始める合図だということも契約書に書いておきます。
そのうえで、実行時の基準値を記録します。主要取引先ごとの月次入金額、定例の支払いの日付と金額、月末残高の月商比を、実行時点の値として残しておきます。毎月の確認では、売上入金の前年同月比、定例の支払いの遅れや欠落、残高の月商比、KPIの値と報告の遅れ、試算表の提出状況を1枚の表で見ます。売上入金が前年同月比で1割以上減る月が2か月続いたら面談する、というように、確認から行動までを数字で決めておきます。
最後に、この確認の結果を債務者区分のルールにつなげます。「評価・引当等の考え方」は「当初想定の範囲内で推移している限り正常先」という考え方を例示していますが、範囲の決め方までは定めていません。この考え方を採るなら、範囲を数字で決めておかないと疎明が難しくなる、というのが私の見立てです。事業計画の営業キャッシュ・フローに対して何割の下振れまでを想定の範囲とするか、を自己査定の基準に書きます。
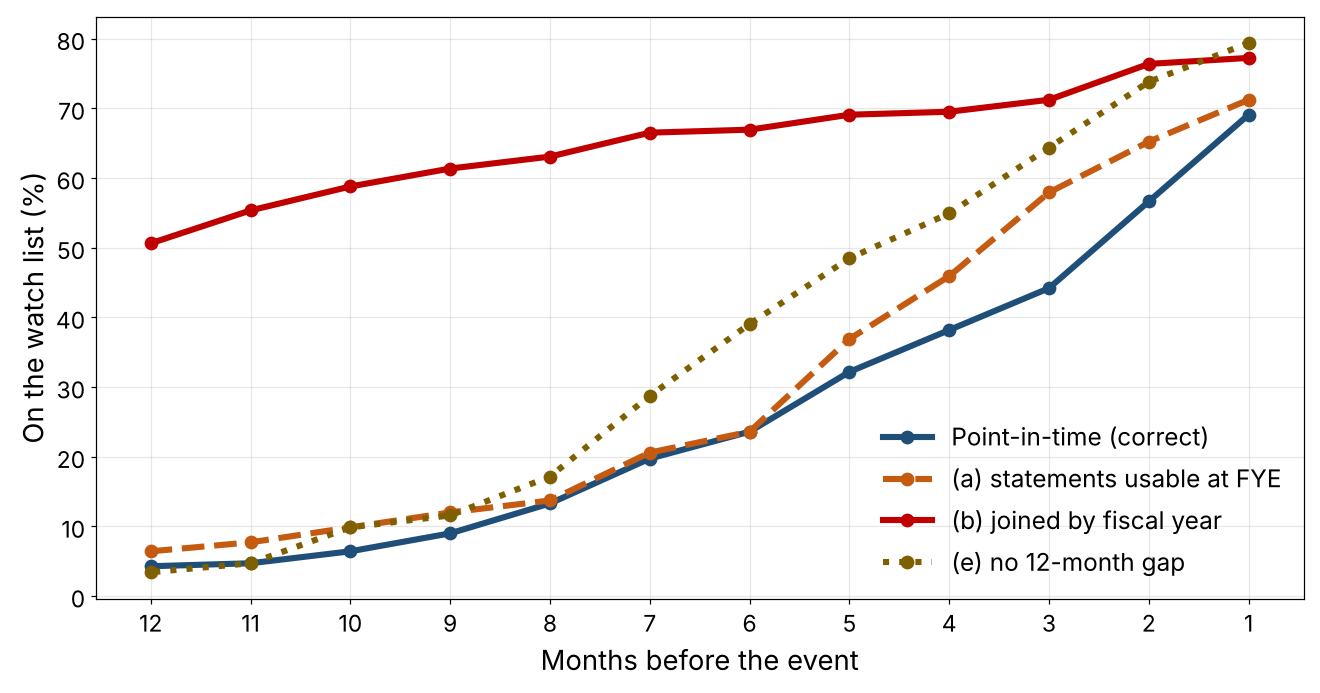
企業価値担保権付き融資の実績データはまだどの金融機関にもありませんが、毎月のデータで何か月前に気づけたかは、既存の融資先の過去データで確かめられます。過去に業況が悪化した先について、入出金の変化と決算書での発覚の時期を並べれば、自行のデータでどれだけ早く気づけたかが分かります。ただし、この検証は時点のそろえ方を誤ると気づけた期間を長く見積もります。その注意点は「何か月前に気づけたか」を正しく測るで説明しています。
まとめ
企業価値担保権の担保は事業そのもので、その価値は地価のようにゆっくりとは動かず、業績と一緒に動きます。金融庁のFAQは融資時の担保価値の算定を不要とし、「評価・引当等の考え方」は、事業の見通しが想定の範囲内で推移していることを疎明できる必要があると述べています。貸し手が期中に追うべきものは、担保価値の数字ではなく事業の推移の記録です。そして信託会社を兼ねても、その記録を作るのは融資部門です。
決算書だけを見ていると、A社の悪化に気づくのは毎月のデータより8か月遅く、B社の発注減の通告からは10か月後になりました。入出金データは会社が手を加えられない記録として、KPIは売上より先に動く数字として、試算表は損益への影響を測る材料として、それぞれ決算書の空白を埋めます。
最初の一歩として、昨年度に業況が悪化した既存の融資先を3〜5社選び、自行口座の入出金を月ごとに並べてみることを勧めます。主要取引先からの入金が減った月、税や社会保険料の支払いがずれた月、決算書で悪化が確認された月を1枚の表に書き出すと、自行の融資先で決算書を待つと何か月遅れるのかが、自分たちのデータで分かります。