社内格付制度の設計で決めること:等級の数、境界の引き方、TTCとPIT
はじめに
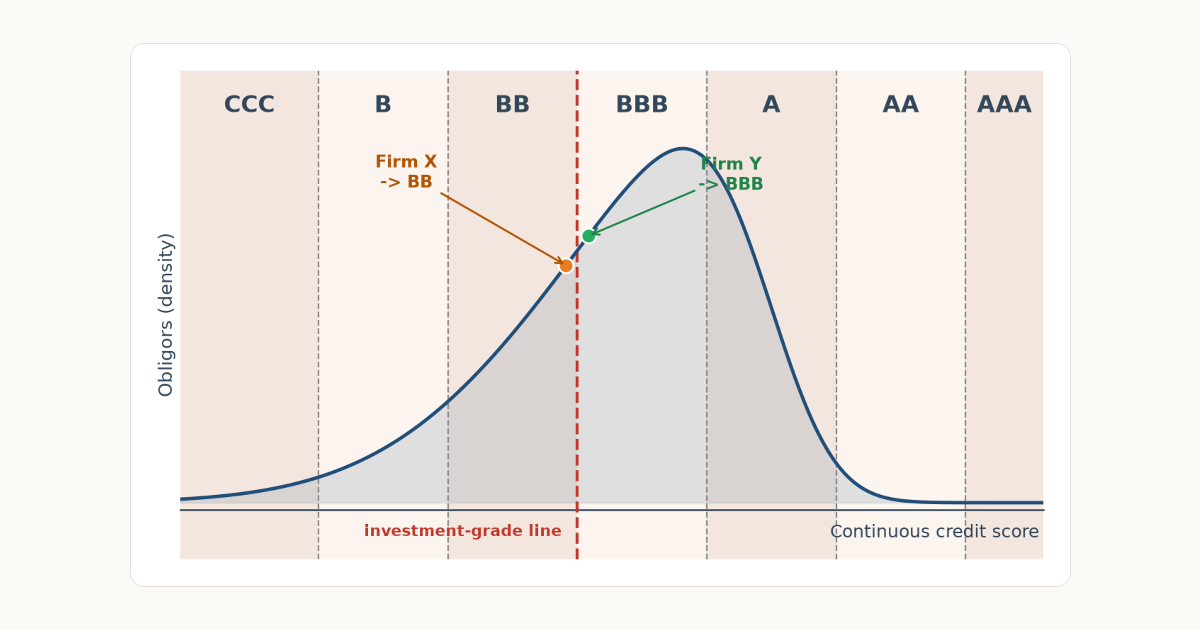
決算書を並べると、売上規模も自己資本比率も有利子負債の水準もほとんど変わらない2社があるとします。信用スコアリングモデルに通すと、推定されるデフォルト確率(PD、Probability of Default)の差はごくわずかであったにもかかわらず、格付けでは、片方はBBB-、もう片方はBB+になったとしましょう。BBB-までが投資適格(investment grade)、BB+からは投機的等級という区分の境界を、この2社はわずかな差で挟んでいます。
この1段の差(格付けの隣り合う1段階をノッチと呼びます)で、扱いは大きく変わります。投資適格の債券しか保有できない機関投資家は後者の社債を買えず、調達金利には目に見える差がつきます。社内格付けでも同じで、等級に紐づいた与信限度額や担保条件、決裁権限が変わります。
しかし連続なスコアのどこを探しても、2社を分ける線は引かれていません。AAとAのあいだも同じです。線を引いたのは、格付制度の設計者です。
この記事では、連続なリスクを離散な記号に丸めるという設計について、何のために線を引くのか、引いた線が何を壊すのか、その代償にどう備えるのかを整理します。格付けが信用リスク管理の一連の流れの中でどこに位置するかは、信用リスク管理の全体像にまとめています。
対象読者:
- 社内格付制度の設計や見直しに関わっている方
- 格付けを与信判断・投資判断・引当計算の入力として使っている方
- スコアリングモデルの連続な出力を、業務の区分にどう落とすか考えている方
記事のポイント:
- 連続なスコアを記号に丸めることの設計上の理由を、人の判断の粒度と組織の意思決定の仕組みから整理します
- 丸めの代償(境界のわずかな差で扱いが大きく変わる、同一等級内のPDの幅、記号の更新の遅れ)と、その備え方を示します
- through-the-cycle と point-in-time という2つの設計思想の使い分け、モデル出力へのノッチ調整の運用まで、作る立場と使う立場の両方から考えます
丸めるのは、人の判断と組織の規程が離散の上でしか動かないから
モデルの出力は連続です。ロジスティック回帰でも勾配ブースティングでも、出てくるのはPDやスコアの実数値で、そのままなら債務者を1万社でも一列に並べられます。格付制度は、この連続な並びをたかだか10〜20程度の等級に割ります。情報を捨てているように見えますが、この丸めは手抜きの産物というより、意図を持った設計です。
まず、人の判断は連続値の上では動きません。審査会議で「PDを1.79%から1.83%に上げるべきか」は議論になりませんが、「BBBに据え置くか、BBB-に落とすか」なら根拠を出し合って決められます。等級は、リスクの表現を人が記憶し議論できる粒度まで粗くする仕組みです。
組織の意思決定も、離散な区分を前提に組まれています。決裁権限の規程、与信限度額のテーブル、担保や保証の要否は、「A格以上は支店長決裁、それ未満は本部稟議」のように等級で書かれます。連続なPDのままでは、この種の規程は書きにくくなります。丸めがあるから、モデルの出力が権限規程や限度額管理という組織の仕組みに接続できます。
記号は伝達の道具でもあります。AAという2文字は、社内の別部門にも社外の投資家にも同じ意味で通じ、10年前の格付けとも比べられます。連続なスコアはモデルを差し替えるたびに尺度が変わりますが、等級の定義を保っておけば、モデルの更新をまたいで時系列の比較を続けられます。
もうひとつ、丸めはモデルの分解能についての正直な表明でもあります。スコアの下2桁の差は推定誤差に埋もれていて、安定した意味を持たないことがほとんどです。等級の数を絞るのは、「このモデルが安定して区別できるのはこの程度の粒度だ」という認識を制度の形に写したものです。細かく割るほど情報の損失は減りますが、1等級あたりのデフォルト実績が薄くなり、PDの検証がきかなくなります。多くの制度が10〜20程度の等級数に落ち着いているのは、この釣り合いの結果です。
丸めの代償は境界の段差、等級内の幅、更新の遅れに現れる
丸めの代償は2つの場所に現れます。境界の上と、等級の内側です。
境界では、扱いが連続に変わらずに跳びます。冒頭の2社のように、スコアの差が誤差の範囲でも、境界を挟めば金利・投資可否・担保条件が段差になって現れます。この段差は外部格付けに限った話ではありません。社内の限度額や決裁権限を等級で書いた瞬間に、同じ段差が社内にもできます。境界のすぐ近くにいる債務者にとって、1ノッチの判断は連続な調整のきかない、扱いを丸ごと入れ替える判断になります。
段差が契約に書き込まれると、影響はさらに増幅します。格付けが一定水準を下回ったら担保を積み増す、追加の保証を差し入れるといった格付けトリガー条項は、境界を越えた瞬間に債務者の資金繰りを重くします。信用力の低下が格下げを呼び、格下げが資金繰りをさらに圧迫して次の格下げを近づける連鎖は、離散な記号が実体に跳ね返る例として金融危機のたびに観測されてきました。
等級の内側では、逆のことが起きます。同じBBBという記号の中に、PDで見れば2倍も3倍も違う債務者が同居します。マスタースケール(master scale、等級とPDの対応表)は、境界のPDが等級を下がるごとに等比で開いていく設計が一般的なので、下位等級ほど等級内の幅は広くなります。例えば中位の等級をPD 0.3%〜0.6%の区間として設計すれば、同じ記号の中でPDは最大2倍、その数段下のPD 2%〜6%の等級なら最大3倍の開きです。等級の代表PDだけで期待損失を計算すると、等級内の分布が下限寄りか上限寄りかによって、等級構成が同じポートフォリオでも実際の損失水準は変わります。
記号は更新も遅れます。スコアは決算や入金状況が更新されるたびに連続に動きますが、記号が動くのは、境界を越え、かつ格付けの見直しという手続きが走ったときだけです。年1回の定例見直しなら、実態の悪化が記号に映るまで最大1年近くかかります。悪化の兆候はまず生のスコアに出るので、早期警戒を記号だけに頼ると、そのぶん検知が遅れます。
不況で格下げすべきかは、格付けの用途が決める
格付制度を設計すると、必ず答えを迫られる問いがあります。景気後退で業界全体の足元のPDが上がったとき、その業界の債務者を一斉に格下げすべきかどうかです。
足元の実態を映すべきだと考えるなら、答えは格下げです。この思想を point-in-time(PIT、足元の実態を反映する格付け)と呼びます。これに対して、格付けは景気循環をならした債務者の構造的な返済力を表すべきで、循環要因では動かさない、という考え方もあります。こちらは through-the-cycle(TTC、景気循環をならした格付け)です。同じ債務者、同じデータでも、どちらの思想を採るかで格付けの動き方は変わります。
どちらを採るかは、用途が決めます。規制資本の計算はTTC寄りに設計されます。資本要件が景気に合わせて大きく上下すると、不況期に資本不足が起き、貸出の絞り込みが不況をさらに深くするからです。この増幅はプロシクリカリティ(procyclicality)と呼ばれます。一方、会計上の引当(IFRS第9号の予想信用損失など)や早期警戒は、足元の悪化を早く数字に映したいのでPIT寄りが向きます。
1本の格付けに両方の役割を負わせると、規制資本は景気で揺れ、引当は実態に遅れるという、どちらの用途でも困る制度になります。TTCの格付けとPITのスコアを併走させ、用途ごとに使い分けるのが無理のない落としどころです。
自社の制度がどちら寄りに作られているかは、景気指標とポートフォリオの平均格付けの連動を見れば確かめられます。好況と不況で平均格付けがほとんど動かないならTTC寄り、景気とともに上下するならPIT寄りです。設計書に書かれた思想と実際の挙動が食い違っていることも珍しくないので、挙動のほうを確かめます。
ノッチ調整の価値は、調整そのものより記録にある
実務の格付けは、モデルの出力がそのまま最終等級になる制度ばかりではありません。定量モデルが推奨等級を出し、審査部やアナリストが定性情報でノッチ調整を加えて最終等級を決める、という2段構えが広く使われています。調整の根拠になるのは、係争や行政処分、親会社の支援姿勢、経営陣の交代といった、モデルの特徴量に入っていない情報です。
信用リスクモデリングの実務でこの仕組みに関わった経験から言うと、価値の大半は調整そのものより記録にあります。誰が、どの債務者を、何ノッチ、どの理由で動かしたかが残っていれば、調整の集計がそのままモデルの弱点の一覧になります。特定の業種で上方調整が続いているなら、モデルがその業種を構造的に厳しく評価している可能性が高く、次の改修で見るべき場所が絞れます。逆に記録の残らない制度では、モデルの検証も調整の妥当性の検証もできず、格付けが属人化します。調整幅に上限(例えば±2ノッチ)を置き、超える場合は上位の会議体に上げるという設計も、記録と同じくらい制度を支えます。
調整の頻度そのものも監視の対象になります。最終等級がモデルの推奨から動かされる割合(オーバーライド率)が高止まりしているなら、現場が持つ情報にモデルが追いついていない兆候で、モデル改修の優先度を上げる根拠になります。ゼロに近すぎる場合も健全とは限らず、調整の手続きが重すぎて誰も使っていないだけ、ということがあります。
格付けは記号のまま計算せず、PDに戻して使う
作る立場だけでなく、使う立場にも離散化の性質はついて回ります。格付けは判断の入力であって、答えそのものではありません。
記号を数値計算に使うときは、序数のまま演算しないことです。A=3、BBB=4と番号を振って平均すると3.5という値は出ますが、等級間のPDの差は等間隔でないため、この平均に意味はありません。ポートフォリオの平均的な信用力を出すなら、いったんマスタースケールでPDに戻し、PDまたはその対数の尺度で平均してから記号に引き直します。
複数の格付けを混ぜるときも注意が要ります。外部格付けのBBBと社内格付けのBBBは、記号の見た目が同じでも、定義も母集団も別物です。記号の並びだけで対応表を作ると、同じBBBが別の信用力を指したまま混ざるので、対応づけはそれぞれの等級のPDを介して行います。
その対応表の前提も確かめておきます。等級とPDの対応はどの期間のデフォルト実績から作られたのか、TTCとPITのどちらの思想か、外部格付けを使うなら実績の母集団(グローバルな大企業が中心です)が自社のポートフォリオと合っているのか。ここが崩れていると、記号の運用がいくら丁寧でも、記号から先の計算がずれます。対応表のPD自体も過去データからの推定値で、デフォルトの少ない上位等級では相応の不確かさを持ちます。この推定の不確かさがどれだけ大きく、どう扱うかはデフォルト確率の推定で書いています。
まとめ
AAとAを分ける線は、連続な現実のどこにも引かれていません。引いたのは制度の設計者です。引く理由ははっきりしています。人の議論と組織の規程は離散な区分の上でしか動かず、丸めがあるからモデルの出力が意思決定に接続できます。
代償も設計の時点で分かっていて、境界では扱いが一段で入れ替わり、等級の中には異質な債務者が同居し、記号の更新は実態に遅れます。設計の仕事は、この代償をどの場所で払うかを選ぶことです。
手元に格付制度があるなら、次の一手として、等級ごとにスコアまたはPDの分布を一度描いてみてください。等級内の幅がどれだけあるか、境界の近傍に何件いるかが見えます。境界近傍の件数は、1ノッチの判断が扱いを大きく変える債務者の数そのものです。その件数が多いなら、境界付近の債務者だけレビューの頻度を上げる、記号とは別に生のスコアを早期警戒に使うといった手当てが、制度全体を作り直すより先にできる改善になります。